Lajme
Nga viti 2026, kursimtarët në Zvicër do të mund të plotësojnë kontributet e humbura në shtyllën e tretë të pensioneve
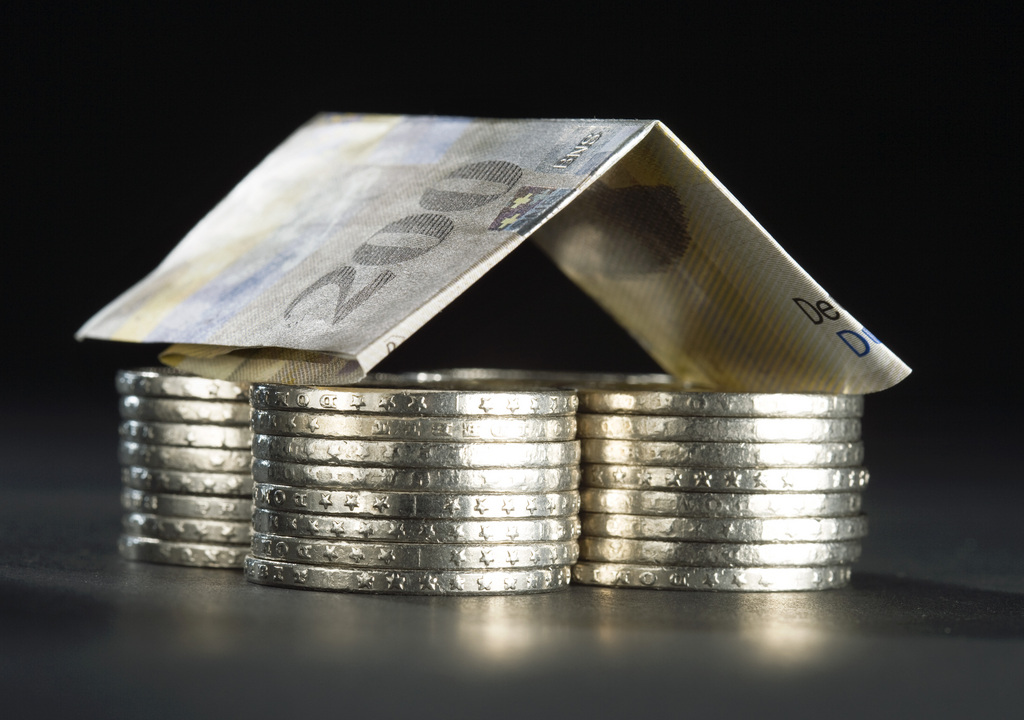
Sigurimi privat i pensionit përmes shtyllës së tretë mbetet një nga format më të përhapura të kursimit në Zvicër. Nga 1 janari 2026, kursimtarët do të kenë më shumë fleksibilitet, pasi do të mund të kompensojnë kontributet e papaguara në shtyllën 3a.
Rreth 60 për qind e popullsisë aktive në Zvicër ka një llogari në shtyllën 3a, e cila u mundëson qytetarëve të përgatiten për pensionin duke përfituar njëkohësisht nga lehtësime tatimore vjetore.
Kufijtë aktualë të kontributeve
Kontributet vjetore në shtyllën e tretë janë të kufizuara me ligj. Për të punësuarit, tavani maksimal është 7’258 franga në vit, ndërsa për të vetëpunësuarit arrin në 36’288 franga. Megjithatë, një pjesë e madhe e kursimtarëve nuk e shfrytëzon këtë maksimum, duke humbur kështu përfitime të rëndësishme tatimore.
Çfarë ndryshon me legjislacionin e ri?
Ligji i ri parashikon mundësinë e plotësimit të kontributeve të papaguara nga vitet e kaluara. Edhe pse kjo masë ka hyrë në fuqi formalisht më 1 janar 2025, zbatimi praktik do të nisë nga viti 2026.
Sipas Simon Tellenbach, drejtor menaxhues i VZ Pension, nga viti 2026 do të jetë e mundur për herë të parë të blihen boshllëqet e kontributeve që kanë lindur që nga viti 2025. Pagesat prapavepruese do të lejohen për një periudhë maksimale prej dhjetë vitesh. Kjo do të thotë se kontributet e paplota të vitit 2025 mund të kompensohen deri në vitin 2035.
Një kusht i rëndësishëm është që fillimisht të paguhet shuma maksimale për vitin aktual, përpara se të bëhet plotësimi i boshllëqeve nga vitet e kaluara.
Rëndësia e planifikimit të hershëm
Ekspertët theksojnë se kontributet në shtyllën 3a kanë më shumë efekt nëse nisin që në moshë të re. Një person që fillon të kontribuojë herët dhe rrit gradualisht pagesat, përfiton ndjeshëm më shumë kapital në moshën e pensionit, veçanërisht nëse zgjedh zgjidhje investimi me kthime më të larta.
Megjithatë, shumë kursimtarë bëjnë gabime të shmangshme, si mungesa e interesimit për opsionet e investimit, mbajtja e vetëm një llogarie 3a ose mosnjohja e kostove të fshehura në produktet e sigurimit.
Kujdes për likuiditetin
Ekspertët paralajmërojnë se shtylla e tretë nuk është e përshtatshme për persona që kanë nevojë për para në afat të shkurtër, pasi fondet janë të bllokuara. Për ata që kanë kursime të mjaftueshme, megjithatë, mbetet ende e mundur të kontribuojnë deri në shumën maksimale vjetore deri në fund të vitit.
Ky ndryshim ligjor pritet të rrisë fleksibilitetin dhe atraktivitetin e shtyllës së tretë, duke i ndihmuar qytetarët të planifikojnë më mirë pensionin dhe të shfrytëzojnë maksimalisht përfitimet tatimore.
E-Diaspora
-
 Prishtina pret Forumin e tretë Ekonomik Gjermano-Kosovar Bashkëpunimi ekonomik, investimet dhe partneritetet mes bizneseve nga Kosova dhe Gjermania do të jenë në qendër...
-
 “Heroi i Wohlenit” Limon Ajdini nxori 4 pasagjerët nga Fiati që po digjej
-
 Kontrolli i Doganës në Gjermani zbulon dy punëtorë pa dokumente, arrestohet shqiptari
-
 Çfarë fiton Kosova nga marrëveshja e tregtisë së lirë me EFTA-n? Ja çfarë ndryshon për bizneset
-
 Pianistja shqiptare Ardita Statovci interpreton në konferencën e parë të WMTA-së në Washington
Jeta në Gjermani
-
Prishtina pret Forumin e tretë Ekonomik Gjermano-Kosovar Bashkëpunimi ekonomik, investimet dhe partneritetet mes bizneseve nga Kosova dhe Gjermania do të jenë në qendër...
-
Kontrolli i Doganës në Gjermani zbulon dy punëtorë pa dokumente, arrestohet shqiptari
-
 Dy shtetas të Kosovës në paraburgim në Gjermani, dyshohen për dy zjarrvënie
-
 Berlini si model për banesa më të përballueshme: Çfarë mund të bëjë Zvicra?
-
 Gjermania dhe Kosova bashkojnë forcat kundër rriqrave që bartin virusin vdekjeprurës